घर के लिए डिजिटल सेफ लॉकर या बैंक लॉकर: आपके सोने और दस्तावेज़ों के लिए कौन-सा बेहतर है?
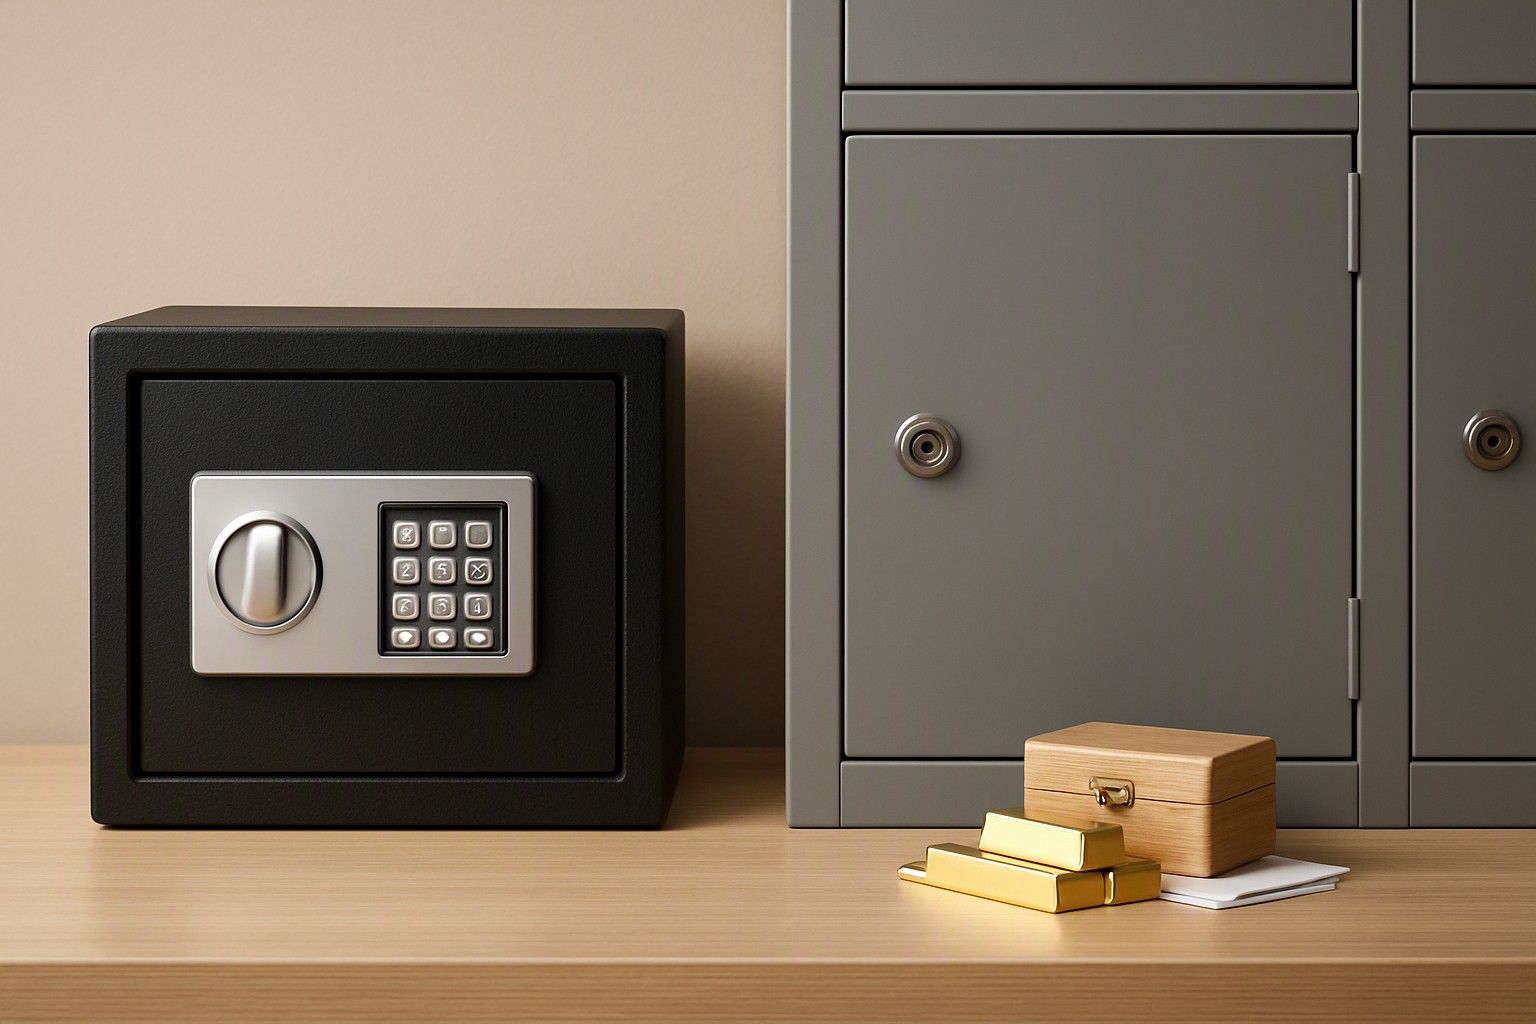
अगर आप तय कर रहे हैं कि आपका सोना और कागज़ात घर की डिजिटल तिजोरी में रखें या किराए के बैंक लॉकर में, तो यह लेख आपके लिए है। सच यह है कि दोनों अलग-अलग समस्याओं से बचाते हैं और कई भारतीय परिवार दोनों का इस्तेमाल करते हैं। नीचे हम देयता, लागत, पहुँच, भौतिक जोखिम और बीमा की तुलना करते हैं, ताकि आप आज ही फैसला कर सकें।
बैंक लॉकर असल में किस चीज़ की सुरक्षा करता है और बैंक की देयता कहाँ तक है
ज़्यादातर लोग मानते हैं कि बैंक लॉकर लेने का मतलब है कि बैंक उसके अंदर रखी हर चीज़ की गारंटी देता है। ऐसा नहीं है। बैंक आपको अपनी तिजोरी में एक जगह किराए पर देता है और उसे यह पता नहीं होता कि आप वहाँ क्या रखते हैं। न ही वह उन चीज़ों का बीमा करता है।
RBI के लॉकर दिशानिर्देशों के तहत, बैंक की देयता सालाना लॉकर किराए की 100 गुना राशि तक सीमित है। यह उन मामलों में लागू होता है जहाँ नुकसान आग, चोरी, डकैती, इमारत ढहने या बैंक कर्मचारी की धोखाधड़ी के कारण हुआ हो। बाढ़ और भूकंप जैसी प्राकृतिक आपदाएँ इस सुरक्षा के दायरे से बाहर हैं। इसी तरह, आपकी अपनी लापरवाही से हुए नुकसान भी इसके दायरे में नहीं आते—जैसे अपनी चाबी किसी को देना या लॉकर खुला छोड़ना।
अब इस सीमा की तुलना उस चीज़ से करें जो आप वास्तव में लॉकर में रख सकते हैं। किसी परिवार का विरासत में मिला हार का सेट, कुछ चूड़ियाँ और संपत्ति के कागज़ात, मामूली सालाना किराए की सौ गुना राशि से कहीं ज़्यादा मूल्य के हो सकते हैं। तिजोरी का कक्ष एक मज़बूत भौतिक सुरक्षा देता है, लेकिन यह आपके सोने की पूरी कीमत की वित्तीय गारंटी नहीं है।
बैंक लॉकर में रखी जा सकने वाली चीज़ों के भी नियम हैं। नकद, हथियार और ख़तरनाक वस्तुएँ रखने की अनुमति नहीं है। हस्ताक्षर करने से पहले आवंटन अनुबंध पढ़ें, क्योंकि उसमें इन सीमाओं और आपकी ज़िम्मेदारियों का विवरण होता है।
सालाना लॉकर किराया, प्रतीक्षा सूची और शाखा के समय बनाम घर की तिजोरी का एकमुश्त खर्च
लॉकर का खर्च बार-बार देना पड़ता है। हर साल किराया लिया जाता है और यह बैंक, शाखा की जगह तथा लॉकर के आकार के अनुसार बदलता है। महानगरों की शाखाओं और बड़े लॉकरों का किराया ज़्यादा होता है। कई बैंक मुफ़्त विज़िट की संख्या भी सीमित रखते हैं और अतिरिक्त विज़िट के लिए शुल्क लेते हैं। दस या पंद्रह साल में किराया इतनी बड़ी रकम हो जाता है जो आपको कभी वापस नहीं मिलती।
घर की तिजोरी एक बार खरीदी जाती है। इस श्रेणी की डिजिटल तिजोरियों की कीमत ₹5,000 से ₹60,000 तक होती है, और औसत कीमत ₹12,000 है। ₹7,000 श्रेणी की छोटी तिजोरी में दस्तावेज़ और थोड़े-से गहने रखे जा सकते हैं। ₹15,000 और ₹35,000 श्रेणियों में अंदर अधिक जगह और ज़्यादा मज़बूत बनावट मिलती है। फैसला करने से पहले आप हर बजट श्रेणी में घर की तिजोरी की कीमत देख सकते हैं, क्योंकि लॉकर के कुल किराए और एकमुश्त खरीद की लागत के बीच का अंतर ही कई परिवारों को सही विकल्प चुनने में मदद करता है।
फिर उपलब्धता का सवाल है। लोकप्रिय शाखाओं में अक्सर प्रतीक्षा सूची होती है, इसलिए हो सकता है कि आपको अपनी ज़रूरत के समय या अपने घर के पास वाली शाखा में लॉकर न मिले। लॉकर तक पहुँच बैंक के कामकाजी समय तक सीमित रहती है, जो आम तौर पर कामकाजी दिनों में होता है। वहाँ जाने के लिए सफ़र करना, कतार में लगना और हस्ताक्षर की जाँच करवाना पड़ता है। घर की तिजोरी के लिए न प्रतीक्षा सूची है, न कोई तय समय-सारणी। इसकी कीमत यह है कि सुरक्षा और जोखिम की ज़िम्मेदारी आपको खुद उठानी होती है।
ज़रूरत के समय पहुँच: शादियाँ, त्योहार और रोज़मर्रा के गहने
भारतीय घरों में सोना आम तौर पर सिर्फ़ रखकर छोड़ देने की चीज़ नहीं होता। इसे पहना जाता है, बेटी को शादी के लिए दिया जाता है, अक्षय तृतीया या दिवाली की पूजा के लिए निकाला जाता है और फिर वापस रख दिया जाता है। आपको इसकी कितनी बार ज़रूरत पड़ती है, यह आपके फैसले में अहम होना चाहिए।
बैंक लॉकर से हर बार गहने निकालने के लिए पहले से योजना बनाकर काम पर जाना पड़ता है। आपको छुट्टी लेनी होती है, शाखा के समय में वहाँ जाना होता है और गहने वापस रखने के लिए फिर वही सफ़र करना पड़ता है। शादी के मौसम से पहले, जब कुछ ही हफ़्तों में कई बार गहनों की ज़रूरत पड़ सकती है, यह सचमुच परेशानी बन जाता है। अगर त्योहार के दिन बैंक की छुट्टी हो या सप्ताहांत हो, तो आप अपने ही सोने तक पहुँच नहीं पाएँगे।
घर की तिजोरी से यह झंझट नहीं रहता। आप किसी समारोह से एक रात पहले गहनों का सेट निकाल सकते हैं और अगली सुबह बैंक जाए बिना वापस रख सकते हैं। यह रोज़ पहने जाने वाले गहनों और उन दस्तावेज़ों के लिए भी सही है जिनकी आपको अक्सर ज़रूरत पड़ती है, जैसे बीमा के कागज़, संपत्ति के दस्तावेज़ों की प्रतियाँ और पासपोर्ट।
दूसरी तरफ़, आसानी से पहुँच होने का मतलब यह भी है कि आप मूल्यवान चीज़ों को ज़्यादा बार संभालते हैं। परिवार के लोगों या मेहमानों के सामने बार-बार तिजोरी खोलने-बंद करने से उन्हें पता चल सकता है कि आप चीज़ें कहाँ रखते हैं। तय करें कि पासकोड किसे पता होगा या अतिरिक्त चाबी किसके पास होगी, और यह दायरा छोटा रखें।
घर और बैंक की तिजोरी में चोरी, आग और बाढ़ का जोखिम
बैंक की तिजोरी ज़बरदस्ती घुसने से बचाने के लिए बनाई जाती है। वहाँ सुरक्षाकर्मी, अलार्म, CCTV और आग से सुरक्षा की व्यवस्था होती है, जिनकी बराबरी बहुत कम घर कर सकते हैं। किसी सुनियोजित चोरी के मामले में बैंक लॉकर की स्थिति ज़्यादा मज़बूत होती है। फिर भी बैंकों और उनकी इमारतों में आग, बाढ़ और दुर्लभ मामलों में धोखाधड़ी का जोखिम हो सकता है। इसी वजह से पहले बताई गई देयता की सीमा अहम है।
घर में मुख्य जोखिम सेंधमारी, आग और पानी से नुकसान के हैं। भारतीय शहरों में दिन के समय और परिवार के यात्रा पर होने के दौरान घर अक्सर खाली रहते हैं, जिससे चोरों को मौका मिलता है। आसानी से उठाकर ले जाई जा सकने वाली हल्की तिजोरी सबसे आम कमज़ोर कड़ी है, इसलिए उसे दीवार या फ़र्श से मज़बूती से जोड़ना ताले जितना ही ज़रूरी है। आग लगने की स्थिति में, उचित सुरक्षा रेटिंग न होने पर तिजोरी के अंदर रखे कागज़ और कुछ गहने क्षतिग्रस्त हो सकते हैं। मानसून में भूतल के घरों और निचले इलाकों में बाढ़ का वास्तविक जोखिम रहता है, इसलिए तिजोरी को पानी के संभावित स्तर से ऊपर रखने के बारे में सोचना चाहिए।
तिजोरी की गुणवत्ता से बहुत फ़र्क पड़ता है। यह मानने से पहले कि घर की तिजोरी अपने-आप सुरक्षित या असुरक्षित है, पढ़ें कि स्टील गेज और आग से सुरक्षा की रेटिंग घर की तिजोरी की सुरक्षा को कैसे प्रभावित करती हैं। सही जगह पर रखी गई, अच्छी बनावट वाली और मज़बूती से जड़ी तिजोरी ज़्यादातर जोखिम कम करती है, हालाँकि वह बैंक की तिजोरी की बराबरी नहीं कर सकती।
घर में रखी मूल्यवान चीज़ों का बीमा
बैंक लॉकर में बैंक आपके सामान का बीमा नहीं करता। देयता की सीमा से ज़्यादा की हर चीज़ का जोखिम आपका है, जब तक कि आप खुद बीमा न करवाएँ। कई परिवार यह कदम छोड़ देते हैं, क्योंकि उन्हें लगता है कि लॉकर सुरक्षित है।
घर में रखी मूल्यवान चीज़ों के लिए बीमा और भी ज़्यादा अहम है। घर के बीमा की पॉलिसियों में आम तौर पर गहने और कीमती चीज़ें शामिल हो सकती हैं, हालाँकि शर्तें बीमा कंपनी के अनुसार अलग-अलग होती हैं। कुछ पॉलिसियों में गहनों के लिए मिलने वाली रकम सीमित होती है, जब तक कि आप उन्हें अलग से घोषित न करें। दूसरी पॉलिसियों में स्वामित्व का प्रमाण, खरीद की रसीदें या मूल्यांकन माँगा जा सकता है। सामान कैसे रखा जाता है, इस पर भी शर्तें हो सकती हैं, जैसे कि उसे बंद तिजोरी में रखना। इस बात पर भी बीमा कंपनियों के नियम अलग-अलग होते हैं कि जबरन प्रवेश के निशान न होने पर चोरी कवर होगी या नहीं।
आप कोई भी तरीका चुनें, कुछ व्यावहारिक कदम मददगार होंगे। हर गहने की तस्वीर लें, खरीद की रसीदें और हॉलमार्क की जानकारी तिजोरी के अलावा किसी दूसरी जगह रखें और नए गहने जोड़ने या बेचने पर सूची अपडेट करें। अपनी बीमा कंपनी से लिखित में पूछें कि घर में क्या कवर है, बैंक लॉकर में क्या कवर है और तिजोरी रखने से पॉलिसी की शर्तों में कोई बदलाव होता है या नहीं। पॉलिसी की भाषा अलग-अलग होती है, इसलिए उस पर भरोसा करने से पहले इसकी पुष्टि कर लें।
दोनों का इस्तेमाल: विरासत के सोने और रोज़मर्रा की चीज़ों को अलग रखना
आपको इनमें से सिर्फ़ एक चुनने की ज़रूरत नहीं है। कई परिवारों के लिए सबसे व्यावहारिक तरीका यह है कि कीमती चीज़ों को इस आधार पर बाँटा जाए कि उनका इस्तेमाल कितनी बार होता है और उनके खोने से कितना नुकसान होगा।
जो चीज़ें आप शायद ही कभी निकालते हैं और जिन्हें दोबारा हासिल नहीं कर सकते, उन्हें बैंक लॉकर में रखें: विरासत में मिले गहनों के सेट, निवेश के तौर पर खरीदा गया बड़ी मात्रा का सोना और संपत्ति के मूल दस्तावेज़ या मालिकाना हक़ के कागज़ात। इनके लिए तिजोरी की भौतिक सुरक्षा किराए के लायक है और साल में एक-दो बार इन्हें निकालने जाना कोई बड़ी परेशानी नहीं है।
जिन गहनों को आप नियमित रूप से पहनते हैं या किसी को देते हैं, अगले विवाह या त्योहार के लिए रखे गहनों के सेट और जिन कागज़ात की आपको अक्सर ज़रूरत पड़ती है, जैसे पासपोर्ट, बीमा पॉलिसियाँ और प्रमाणित प्रतियाँ—उन्हें घर में रखें। यहाँ घर की तिजोरी सही रहती है, क्योंकि सुविधा ही इसका मुख्य फ़ायदा है।
इस तरह चीज़ों को बाँटने से आपका संभावित नुकसान भी सीमित रहता है। घर में सेंधमारी होने पर आपके विरासत के गहनों को नुकसान नहीं पहुँचेगा और लॉकर में कोई समस्या आने पर आपकी हर हफ़्ते काम आने वाली चीज़ें आपके पास रहेंगी। अगर आप यह तरीका अपनाते हैं, तो तय करें कि बैंक के बाहर रखी जाने वाली चीज़ों के लिए घर की कौन-सी तिजोरी सही है। इसके लिए पहले उन चीज़ों की सूची बनाएँ जिन्हें आप रखने की योजना बना रहे हैं और देखें कि उनके लिए कितनी जगह चाहिए।
बैंक लॉकर बेहतर भौतिक सुरक्षा देता है, लेकिन हर साल किराया देना पड़ता है, आपकी पहुँच सीमित रहती है और बैंक की देयता की सीमा मूल्यवान सोने की कीमत से काफी कम होती है। घर की तिजोरी आपको एकमुश्त खर्च में नियंत्रण और सुविधा देती है, लेकिन चोरी, आग और बीमा की ज़िम्मेदारी आपकी होती है। ज़्यादातर परिवारों के लिए सही तरीका है कि विरासत में मिले गहने और ऐसे दस्तावेज़ जिन्हें दोबारा हासिल नहीं किया जा सकता, बैंक में रखें और रोज़मर्रा के सोने के गहने घर की मज़बूती से जड़ी तिजोरी में रखें।
Comments
सबसे पहले टिप्पणी करें।